

Daten und Standorte zusammenführen
Erfassen Sie Verbräuche und Aktivitäten je Standort. Strukturierte Kategorien helfen Ihrem Team, fehlende Angaben zu erkennen und die Datengrundlage zu ergänzen.
Aus Einkaufsdaten und Energierechnungen berechnet be2morrow automatisiert die Emissionen Ihres Unternehmens in Scope 1, 2 und 3 und schreibt den Bericht für Wirtschaftsprüfer, Banken und Kunden. Einmalig einrichten, danach automatisch aktuell.
Daten erfassen, die Bilanz verstehen, Maßnahmen planen. Drei Bausteine, die aufeinander aufbauen.
Beispielansichten mit Demodaten.
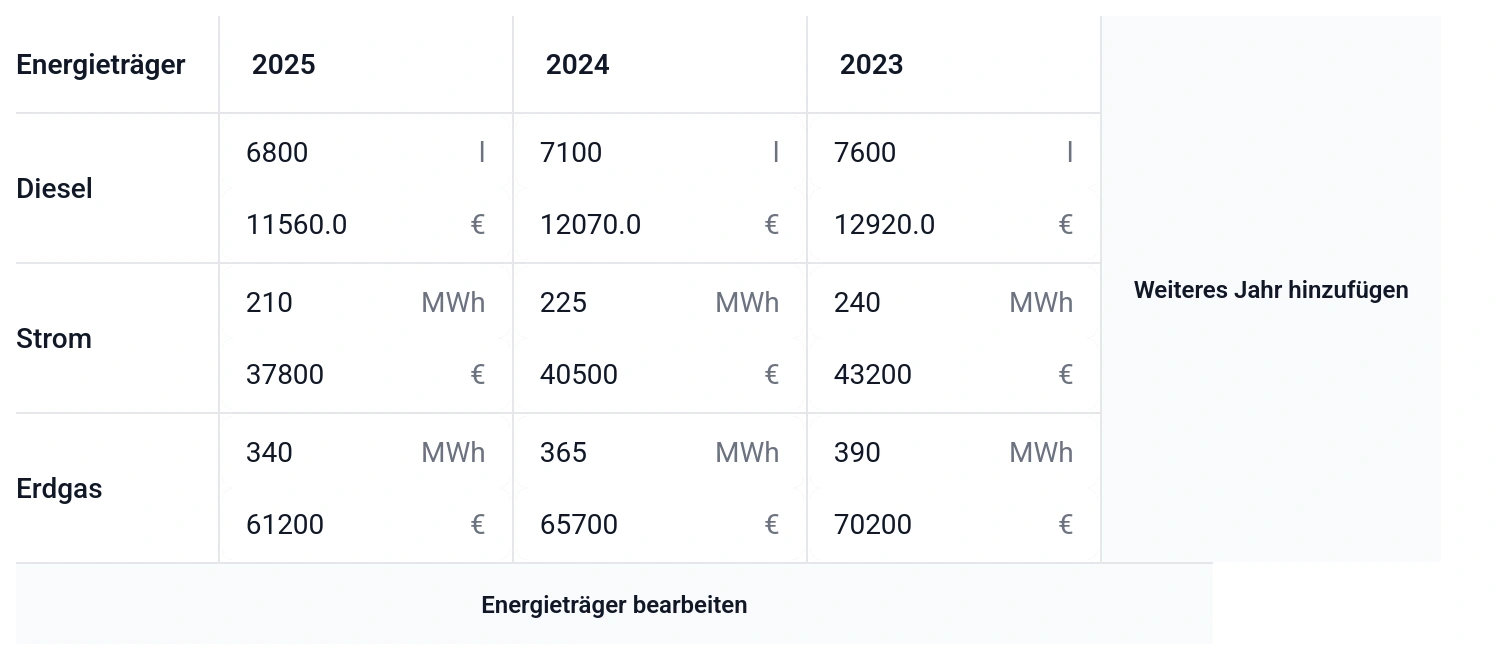
Strom, Wärme und Kraftstoffe: Erfassen Sie die Verbräuche Ihrer Standorte über mehrere Jahre.
Die Standortdaten bilden die Grundlage für Ihre Unternehmensbilanz. In der Beispielansicht sehen Sie die Erfassung für einen Produktionsstandort.
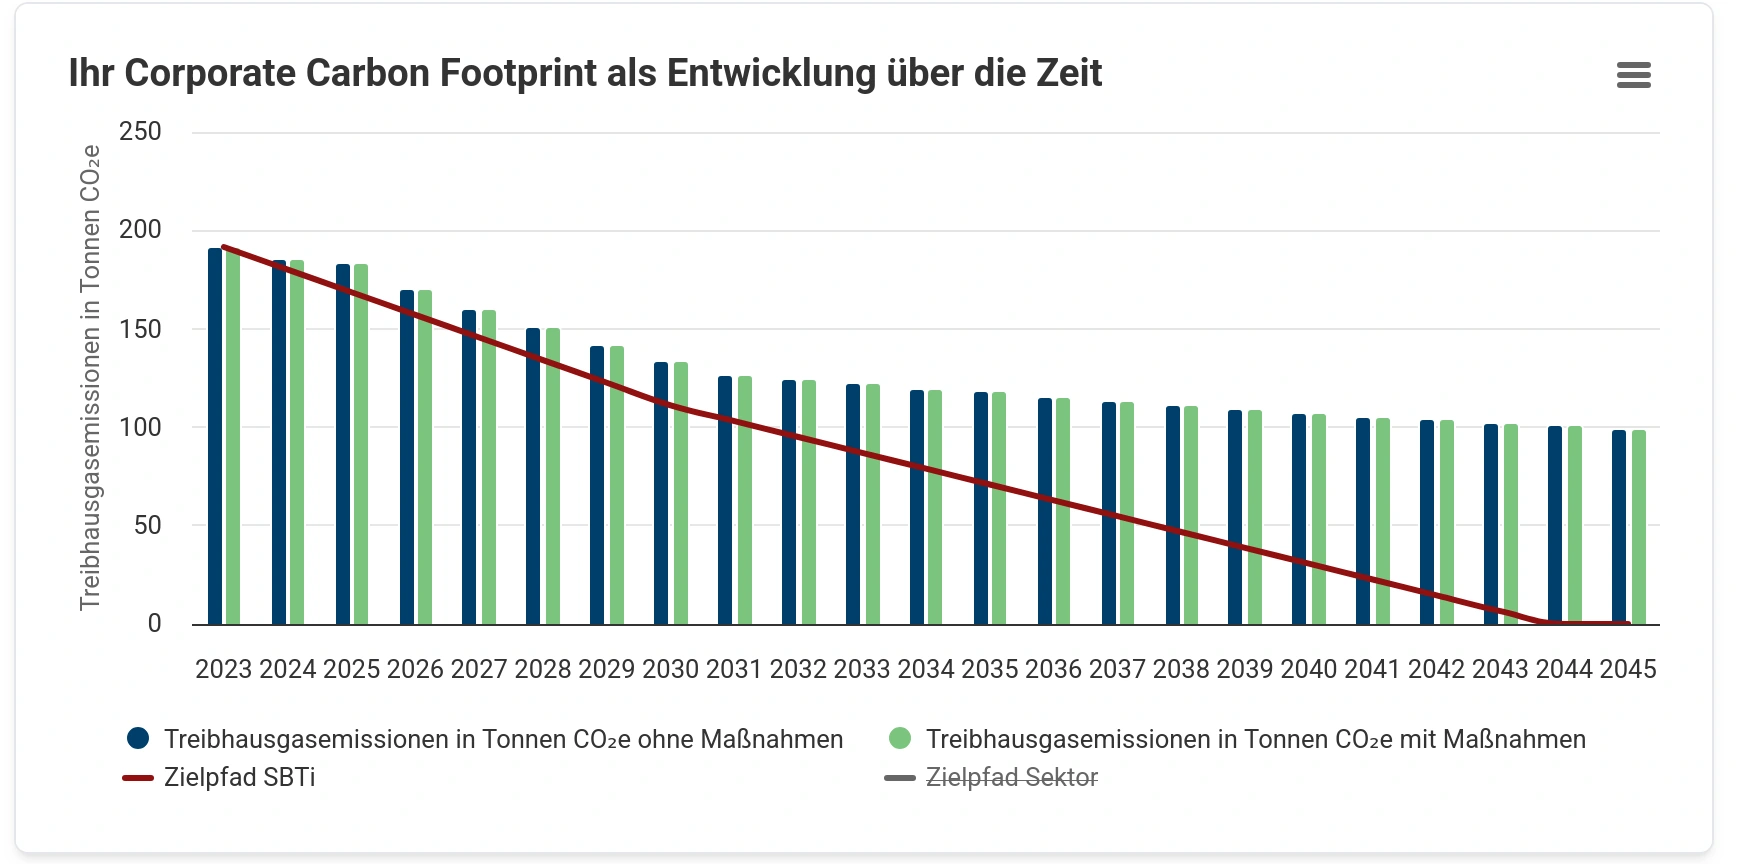
Die Bilanz führt Ihre Emissionen zusammen. Der Zeitverlauf zeigt, wo Ihr Unternehmen steht und wie sich die Emissionen voraussichtlich entwickeln.
Vergleichen Sie die Prognose mit Ihrem Zielpfad. So erkennen Sie, wo weitere Maßnahmen erforderlich sind.
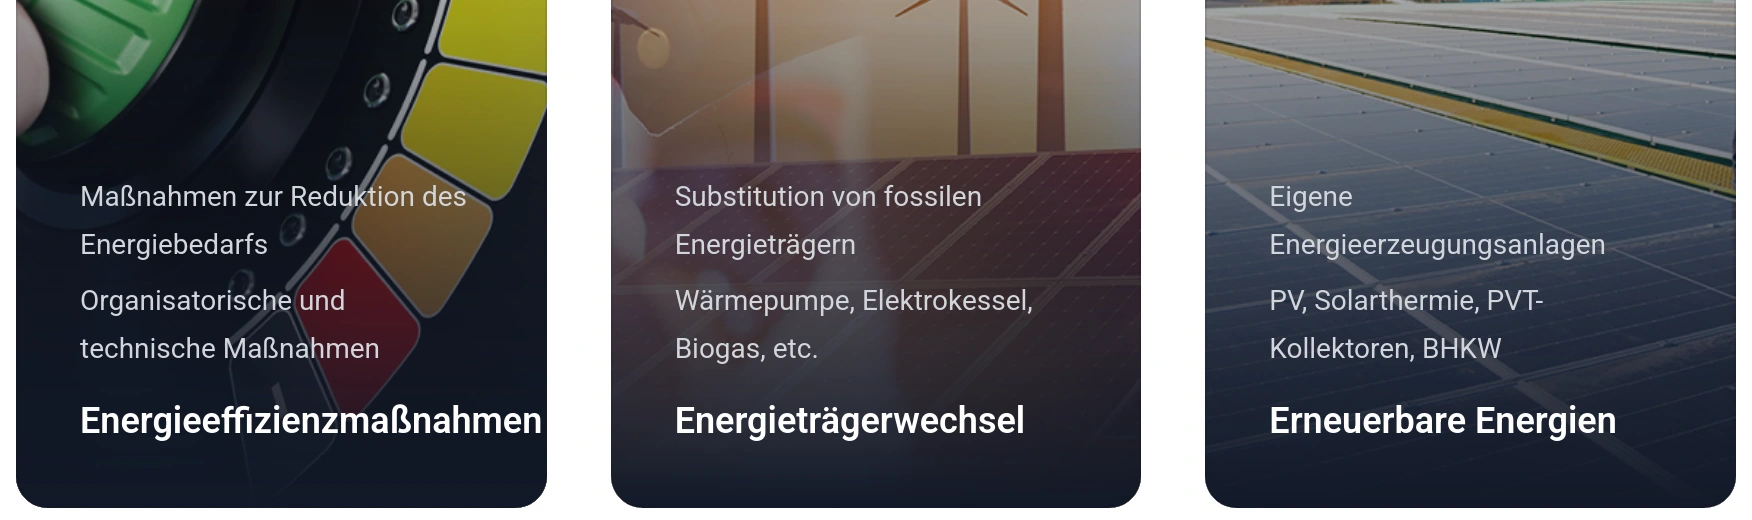
Vom Einsparen bis zur eigenen Energieerzeugung: Stellen Sie Maßnahmen passend zu Ihrem Unternehmen zusammen.
Die Plattform bietet dafür unterschiedliche Maßnahmentypen. Die gewählten Maßnahmen fließen in Ihre weitere Planung ein.
Vom ersten Datenpunkt bis zur nächsten Maßnahme: Organisieren Sie die Bilanzierung so, dass die Arbeit im Unternehmen weitergeht.
Erfassen Sie Verbräuche und Aktivitäten je Standort. Strukturierte Kategorien helfen Ihrem Team, fehlende Angaben zu erkennen und die Datengrundlage zu ergänzen.
Betrachten Sie Ihre Emissionen nach Scopes und Kategorien. Vergleichen Sie Beiträge zur Gesamtbilanz und nutzen Sie die Auswertung als Grundlage für Ihre Klimastrategie.
Halten Sie Maßnahmen, Zuständigkeiten und Fortschritte fest. So wird aus der Bilanz ein Arbeitsstand für die nächste Entscheidung und die weitere Berichterstattung.
Die Plattform verbindet den Blick auf Ihre Emissionen mit der Planung konkreter Maßnahmen. Drei Perspektiven auf dieselbe Entscheidung.
Durchgängiges Rechenbeispiel: fiktiver Industriebetrieb, Bilanzjahr 2026. Keine Kundendaten.
Welche Emissionsquellen prägen die Bilanz? Betrachten Sie die Verteilung nach Scopes und gehen Sie Ihren größten Hebeln nach.
| Emissionsbereich | t CO₂e | Anteil |
|---|---|---|
| Scope 1 | 412,8 | 14,5 % |
| Scope 2 | 398,6 | 14,0 % |
| Scope 3 | 2.036,2 | 71,5 % |
Wie im Plattform-Dashboard: Vergleichen Sie die jährlichen Emissionen ohne und mit Maßnahmen als Balken. Die Linie zeigt den Zielpfad.
Jährliche Emissionen · t CO₂e
| Jahr | Ohne Maßnahmen | Mit Maßnahmen | Ihr Klimaziel |
|---|---|---|---|
| 2026 | 2.847,6 | 2.847,6 | 2.847,6 |
| 2027 | 2.873,2 | 2.634,7 | 2.591,3 |
| 2028 | 2.899,1 | 2.412,8 | 2.335,0 |
| 2029 | 2.925,2 | 2.168,5 | 2.078,7 |
| 2030 | 2.951,5 | 1.976,3 | 1.822,4 |
| 2031 | 2.978,1 | 1.814,9 | 1.566,2 |
Welche Klimaschutzmaßnahme trägt sich – und unter welchen Annahmen? Unsere VALERI-Lösung verbindet die CO₂-Wirkung mit Kapitalwert, dynamischer Amortisation und CO₂-Vermeidungskosten. Unterschiedliche Szenarien machen die Entscheidung belastbarer.
CO₂ einsparen und wirtschaftlich entscheiden: Varianten vergleichen, Annahmen prüfen und erkennen, wie empfindlich das Ergebnis auf Kosten und Energiepreise reagiert.
Illustrative Energieeffizienzmaßnahme: 128.000 € Anfangsinvestition in Jahr 0, zehn Betriebsjahre und jährlich 64.000 kWh eingesparte Energie. Im ersten Betriebsjahr beträgt der Energiepreis 0,3075 €/kWh: 19.680 € Bruttoeinsparung abzüglich 2.400 € Betriebs- und Wartungskosten ergeben 17.280 € Nettozufluss. Im Erwartungsfall steigt der Energiepreis um 4 % pro Jahr, die Betriebskosten um 2 %. Die jährlichen Nettozahlungen werden mit 3 % abgezinst. Kapitalwert = Summe der abgezinsten Nettozahlungen abzüglich Anfangsinvestition.
Best Case: Energiepreisanstieg 6 % pro Jahr, Investitions- und Betriebskosten −10 %, Kalkulationszins 3 %. Worst Case: Energiepreisanstieg 1 % pro Jahr, Kosten +15 %, Kalkulationszins 7 %. Die Betriebskosten steigen in allen Szenarien um 2 % jährlich. Jährliche Preisänderungen wirken mit Zinseszinseffekt; die Abzinsung wirkt dem Wachstum entgegen. Die dynamische Amortisation ist zwischen den Jahreswerten interpoliert. Ohne Steuern, Fördermittel oder Restwert. Sämtliche Preisannahmen sind Beispiele, keine Prognose.
Kumulierter, abgezinster Zahlungsstrom · Tsd. €
Die Kurven beginnen mit der negativen Anfangsinvestition. Im Erwartungsfall wird der abgezinste Ausgleich im 8. Betriebsjahr erreicht; im Worst Case bleibt der Kapitalwert nach zehn Jahren negativ.
Zahlungen und Cashflow · Erwartungsfall, Tsd. € · nominal
Die Balken zeigen die Investition in Jahr 0 und die jährlichen Nettoeinsparungen. Die Linie summiert diese Zahlungen: Der kumulierte Cashflow wird im 7. Betriebsjahr positiv. Beide Reihen sind nominal, also ohne Abzinsung.
| Jahr | Bruttoeinsparung · Erwartungsfall | Zahlung · nominal | Zahlung · abgezinst | Cashflow · kumuliert, nominal | Best Case | Erwartungsfall | Worst Case |
|---|---|---|---|---|---|---|---|
| 0 | — | -128.000 € | -128.000 € | -128.000 € | -115.200 € | -128.000 € | -147.200 € |
| 1 | 19.680 € | 17.280 € | 16.777 € | -110.720 € | -98.190 € | -111.223 € | -131.387 € |
| 2 | 20.467 € | 18.019 € | 16.985 € | -92.701 € | -80.604 € | -94.238 € | -116.485 € |
| 3 | 21.286 € | 18.789 € | 17.195 € | -73.912 € | -62.424 € | -77.044 € | -102.441 € |
| 4 | 22.137 € | 19.590 € | 17.406 € | -54.321 € | -43.635 € | -59.638 € | -89.207 € |
| 5 | 23.023 € | 20.425 € | 17.619 € | -33.896 € | -24.220 € | -42.019 € | -76.736 € |
| 6 | 23.944 € | 21.294 € | 17.833 € | -12.603 € | -4.161 € | -24.186 € | -64.984 € |
| 7 | 24.901 € | 22.199 € | 18.050 € | 9.596 € | 16.559 € | -6.136 € | -53.909 € |
| 8 | 25.898 € | 23.141 € | 18.267 € | 32.737 € | 37.961 € | 12.131 € | -43.474 € |
| 9 | 26.933 € | 24.121 € | 18.487 € | 56.858 € | 60.061 € | 30.618 € | -33.642 € |
| 10 | 28.011 € | 25.143 € | 18.708 € | 82.001 € | 82.881 € | 49.327 € | -24.377 € |